積立NISAを活用したインデックスファンドへの投資方法について解説します。なぜこの投資方法が注目されているのか、どのようなメリットがあるのでしょうか?
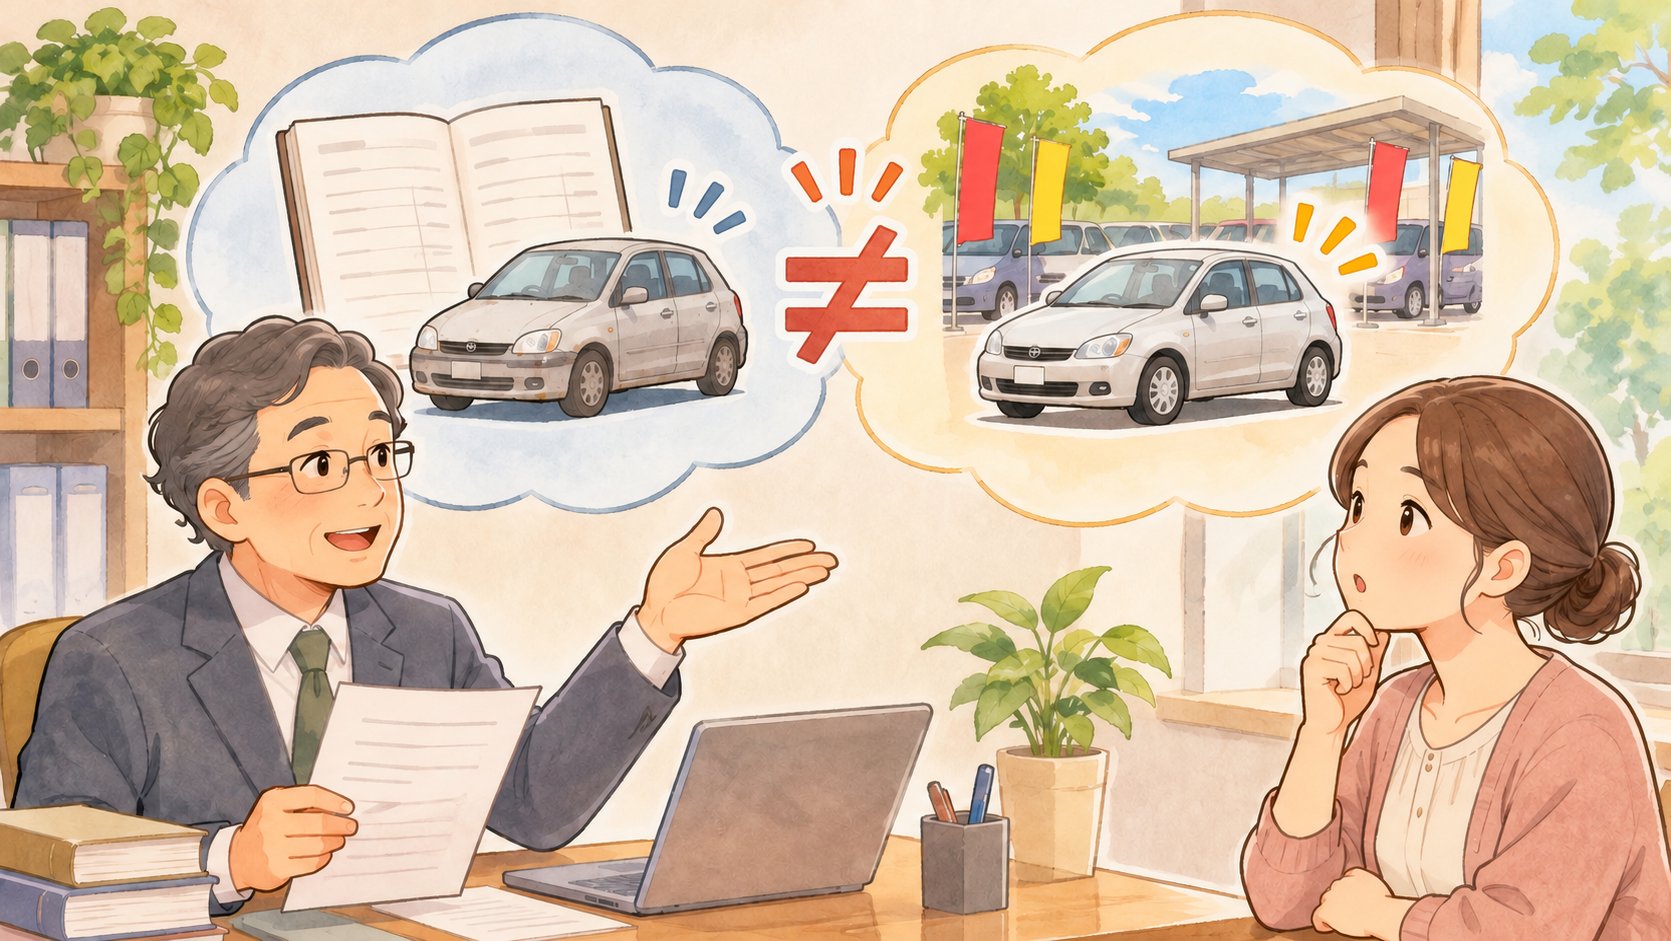
固定資産の帳簿価額は、取得後の減価償却などを反映した会計上の残高です。中古車としていくらで売れるかという時価とは区別します。帳簿上の残高がごく少額でも、売却できる価値が残っていることがあります。
法人が資産を無償で譲る場合、帳簿から資産を取り崩す処理だけで税務の判定が終わるとは限りません。国税庁は、金銭以外の資産の贈与について、寄附金の額を贈与時の時価で計算する取扱いを示しています。
帳簿価額、時価、譲渡の対価を別々に確認することが最初の手順です。相手先や譲渡の理由により取扱いが変わるため、譲渡契約と時価の根拠をそろえて確認します。
出典:国税庁の寄附金の範囲と時価による計算
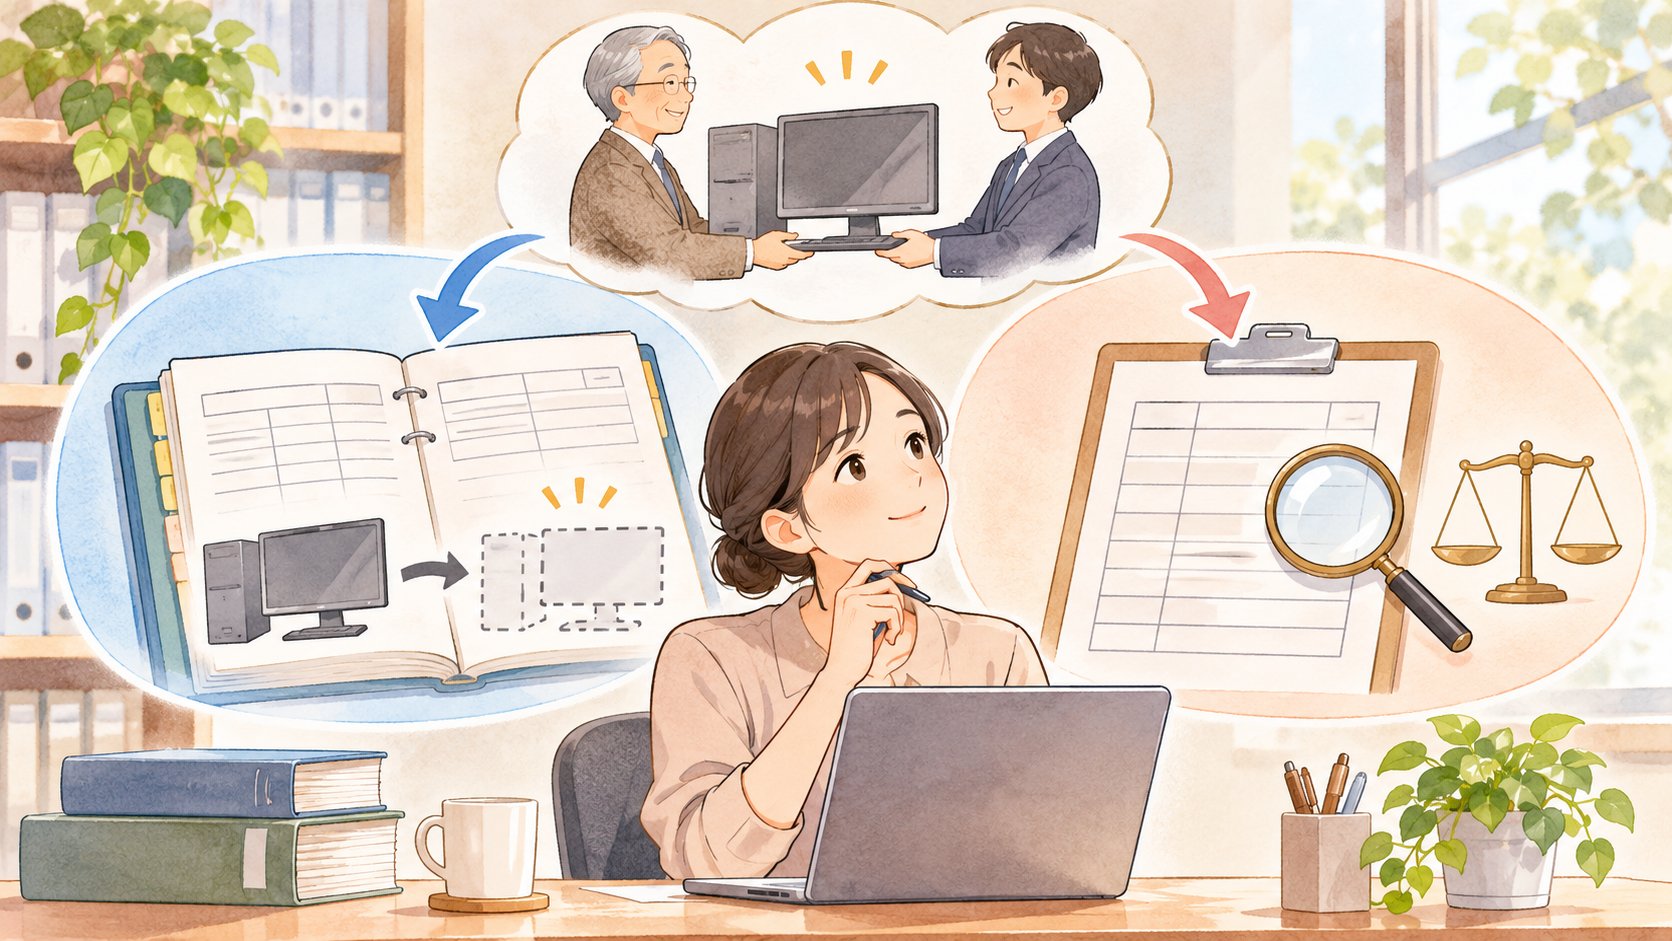
仕訳を作る前に、固定資産台帳で取得価額、減価償却の累計額、譲渡時の帳簿価額を確認します。直接法か間接法かによって取り崩す勘定が異なるため、残高だけを見て処理を決めないようにします。
| 会計上確認するもの | 仕訳の組立てで確認する点 |
|---|---|
| 固定資産の帳簿残高 | 譲渡する車両などの資産勘定から取り崩す額を確認する |
| 減価償却累計額 | 間接法で記帳している場合は、対応する累計額も整理する |
| 譲渡の理由と相手先 | 寄附等に当たるかを確認して、対応する費用・損益の勘定を判断する |
税務では、無償供与が寄附金に当たるか、別の費用や給与等として扱うかを実態に応じて確認します。少額の帳簿残高を費用にしたことと、その全額が税務上損金になることは同じではありません。
出典:国税庁の交際費等と寄附金の区分、国税庁の寄附金の範囲と損金算入の取扱い
車両の売却は対価を受け取る取引、無償譲渡は対価を受け取らずに移転する取引です。売却か無償かを契約で確認し、売却代金があるなら入金の記録も合わせて整理します。
低い価格で譲渡した場合も、実質的な贈与と認められる差額があれば寄附金の検討が必要になります。帳簿に残った金額だけを理由に価格を決めず、取引の実態を説明できる資料を残しましょう。
出典:国税庁の低額譲渡と寄附金の取扱い